
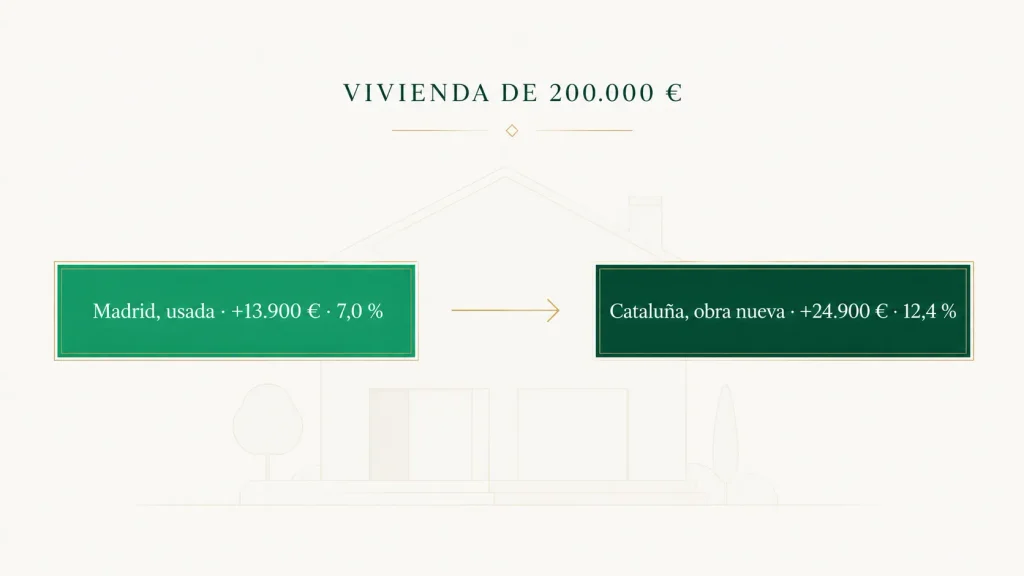
Comprar una vivienda cuesta más que su precio, pero el clásico «un 10-12 % más» no es cierto en toda España: para una casa de 200.000 €, los gastos van desde unos 13.900 € en Madrid usada (un 7 %) hasta unos 24.900 € en Cataluña obra nueva (un 12,5 %). La diferencia la marca casi por completo el impuesto: el ITP de vivienda usada lo fija cada comunidad autónoma y va del 4 % del País Vasco al 13 % de los tramos altos de Illes Balears, y en obra nueva se paga IVA del 10 % —o IGIC del 7 % en Canarias— más el AJD, que también varía por comunidad. El resto de gastos apenas se mueve.
Datos del 2026 sobre gastos
- Canarias queda fuera del territorio del IVA: en obra nueva se aplica IGIC, con un tipo general del 7 % frente al 10 % del IVA peninsular.
- El AJD de la compraventa oscila entre el 0,5 % de País Vasco y Navarra y el 1,5 % de la mayoría de comunidades; Madrid y Canarias aplican el 0,75 %.
- Casi todas las comunidades tienen tipos reducidos de ITP para vivienda habitual, jóvenes, familia numerosa, discapacidad o municipios despoblados: comprobarlos puede ahorrar miles de euros.
- El arancel oficial de notaría para una escritura de 200.000 € ronda los 340 € y el de registro los 177 €, antes de IVA; la factura real es bastante mayor por copias, folios y conceptos adicionales.
- Desde la Ley 5/2019, la gestoría, la notaría del préstamo y el registro de la hipoteca los paga el banco; la tasación sigue siendo del comprador.
Por qué el «10-12 %» es una regla demasiado gruesa
La cifra que repite todo el mundo funciona como orden de magnitud, pero se rompe en cuanto miras dos casos concretos. El impuesto es con diferencia el gasto más grande de la operación, y en España el impuesto depende de dos cosas: de si la vivienda es usada o nueva, y de la comunidad autónoma donde compres. Entre el escenario más barato y el más caro hay más de cinco puntos porcentuales de diferencia sobre el precio, que en una vivienda de 200.000 € son más de 10.000 € de bolsillo.
Hay además un detalle que condiciona todo el presupuesto: estos gastos no los financia el banco. El préstamo cubre un porcentaje del valor de la vivienda, pero los impuestos y los honorarios de la compraventa salen íntegros de tu ahorro y se pagan en el momento de la firma. Por eso conviene calcularlos con el tipo real de tu comunidad y no con una regla general.
¿Cuánto es el ITP en cada comunidad autónoma?
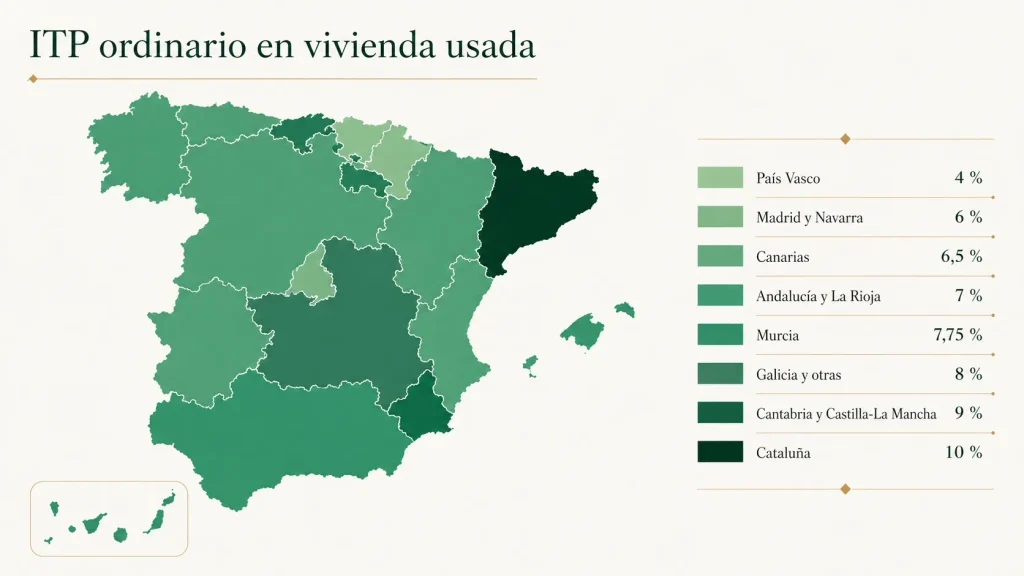
En vivienda usada pagas el Impuesto de Transmisiones Patrimoniales, que fija cada comunidad. Estos son los tipos ordinarios vigentes a agosto de 2026. Casi todas las comunidades tienen además tipos reducidos ligados a vivienda habitual, edad, renta, familia numerosa, discapacidad, vivienda protegida o municipios en riesgo de despoblación: conviene comprobar si encajas antes de dar por buena la cifra ordinaria.
┌── TABLA 1 · montar en bloque «Tabla» de Gutenberg ──┐
| Comunidad | ITP ordinario en vivienda usada |
|---|---|
| Andalucía | 7 % (6 % si el valor no supera 150.000 €) |
| Aragón | 8 % hasta 400.000 €, subiendo por tramos hasta el 10 % |
| Asturias | 8 % hasta 300.000 €, 9 % hasta 500.000 € y 10 % por encima |
| Illes Balears | 8 % hasta 400.000 €, subiendo por tramos hasta el 13 % |
| Canarias | 6,5 % |
| Cantabria | 9 % |
| Castilla y León | 8 % hasta 250.000 € de base y 10 % sobre el exceso |
| Castilla-La Mancha | 9 % |
| Cataluña | 10 % hasta 600.000 €, subiendo por tramos hasta el 13 % |
| Comunitat Valenciana | 9 % hasta 1.000.000 € y 11 % por encima |
| Extremadura | 8 % hasta 360.000 €, 10 % hasta 600.000 € y 11 % por encima |
| Galicia | 8 % |
| Madrid | 6 % |
| Murcia | 7,75 % |
| Navarra | 6 % |
| País Vasco | 4 % en viviendas |
| La Rioja | 7 % |
└────────────────────────────────────────────────────┘
Los tipos reducidos no son excepciones raras, son la vía habitual para quien compra su primera vivienda habitual. Algunos ejemplos de lo que puede haber detrás: Andalucía baja al 3,5 % en varios supuestos de vivienda habitual; Madrid aplica una bonificación del 10 % de la cuota en vivienda habitual de valor igual o inferior a 250.000 €; Canarias baja al 5 % en vivienda habitual con base igual o inferior a 200.000 €; y Cataluña, Galicia o Castilla-La Mancha tienen tipos rebajados en municipios rurales. Cada uno con sus requisitos, que hay que cumplir de verdad y acreditar.
Obra nueva: IVA, IGIC y AJD
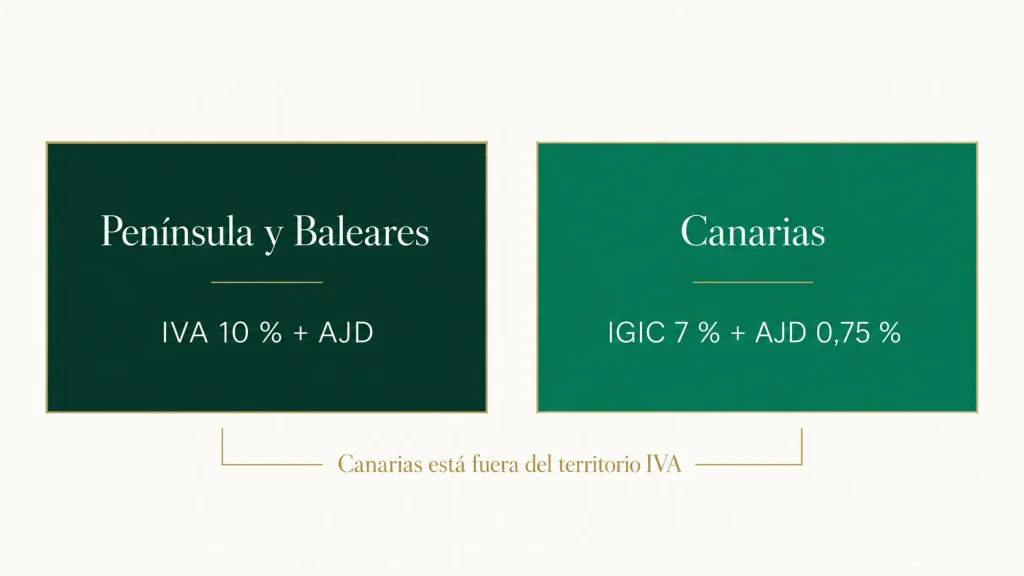
Si compras vivienda nueva al promotor no pagas ITP: pagas IVA, con un tipo general del 10 % según la normativa de la Agencia Tributaria, que puede bajar al 4 % en vivienda de protección oficial de régimen especial o de promoción pública. Y a ese IVA se le suma el Impuesto de Actos Jurídicos Documentados de la compraventa, que también fija cada comunidad.
Aquí hay un caso que casi ningún artículo nacional recoge y que importa mucho si compras en las islas: Canarias está fuera del territorio de aplicación del IVA y aplica el IGIC, con un tipo general del 7 % y tipos reducidos del 5 %, 3 % o incluso el 0 % en los supuestos de vivienda del artículo 38 de su normativa. Tres puntos menos de impuesto que en la Península son 6.000 € de diferencia en una vivienda de 200.000 €.
┌── TABLA 2 · montar en bloque «Tabla» de Gutenberg ──┐
| AJD de la compraventa | Comunidades |
|---|---|
| 0,5 % | País Vasco, Navarra |
| 0,75 % | Madrid, Canarias |
| 1,0 % | La Rioja |
| 1,2 % | Andalucía, Asturias |
| 1,4 % | Comunitat Valenciana |
| 1,5 % | Aragón, Illes Balears, Cantabria, Castilla y León, Castilla-La Mancha, Cataluña, Extremadura, Galicia, Murcia |
└────────────────────────────────────────────────────┘
Notaría y registro: lo que dice el arancel y lo que pagas de verdad
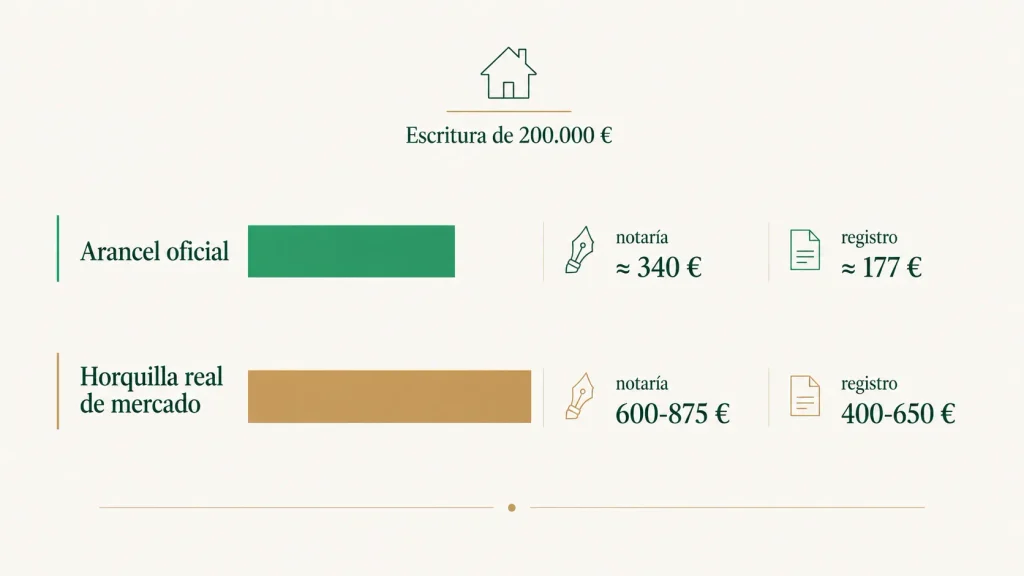
Este es el punto donde más cifras inventadas circulan, así que vamos con el dato oficial. Los honorarios de notarios y registradores están regulados por arancel desde 1989 y funcionan por tramos decrecientes sobre el valor del documento, con una reducción general del 5 %. Aplicando esa escala a una escritura de 200.000 €, el arancel base sale a unos 340 € de notaría y unos 177 € de registro, antes de IVA.
Y ahora la parte honesta: en la práctica la factura es mayor. Una guía comercial de Idealista publicada en enero de 2026 sitúa la notaría en torno al 0,2 %-0,5 % del precio, con frecuencia entre 600 y 875 €, y el registro entre el 0,1 % y el 0,25 %, aproximadamente entre 400 y 650 €. La diferencia con el arancel base se explica por las copias, los folios, los conceptos adicionales que documenta cada escritura y el IVA. Ninguna de las dos cifras es un presupuesto: la única forma de saberlo es pedirlo, y conviene hacerlo antes de firmar.
A eso se suman dos partidas para las que no existe tarifa oficial ninguna: la gestoría, cuando interviene en la compraventa, y la tasación de la vivienda que exige el banco. Las horquillas de mercado que se manejan rondan los 300-400 € cada una, pero es información comercial, no un dato regulado, y varía por provincia y por entidad.
Cuánto suma todo: seis escenarios reales
Esta tabla junta todo lo anterior sobre una vivienda de 200.000 €, aplicando el tipo ordinario de cada comunidad y una estimación conservadora de 1.900 € para notaría, registro, gestoría y tasación juntos.
┌── TABLA 3 · montar en bloque «Tabla» de Gutenberg ──┐
| Escenario (vivienda de 200.000 €) | Impuesto | Gastos totales | % sobre el precio |
|---|---|---|---|
| Usada en Madrid (ITP 6 %) | 12.000 € | ≈ 13.900 € | 7,0 % |
| Usada en Canarias (ITP 6,5 %) | 13.000 € | ≈ 14.900 € | 7,4 % |
| Usada en Andalucía (ITP 7 %) | 14.000 € | ≈ 15.900 € | 8,0 % |
| Usada en Cataluña (ITP 10 %) | 20.000 € | ≈ 21.900 € | 10,9 % |
| Nueva en Canarias (IGIC 7 % + AJD 0,75 %) | 15.500 € | ≈ 17.400 € | 8,7 % |
| Nueva en Cataluña (IVA 10 % + AJD 1,5 %) | 23.000 € | ≈ 24.900 € | 12,4 % |
└────────────────────────────────────────────────────┘
Cálculo propio sobre los tipos ordinarios vigentes a agosto de 2026, sin aplicar tipos reducidos y con una estimación de gastos de trámite que no es una tarifa oficial. Sirve para presupuestar con holgura, no para cuadrar al euro. Si tienes derecho a un tipo reducido de vivienda habitual, el resultado puede bajar varios miles de euros.
Quién paga qué: la Ley 5/2019, sin exagerar
Desde la Ley 5/2019 de contratos de crédito inmobiliario, el reparto de los gastos del préstamo cambió a favor del cliente, pero conviene no mezclar dos cosas distintas. El artículo 14 establece que el prestamista asume la gestoría, la notaría de la escritura de préstamo hipotecario y la inscripción registral de la hipoteca, mientras que la tasación del inmueble corresponde al prestatario. Las copias de la escritura las paga quien las solicite.
Lo que la ley no hizo fue trasladar al banco los impuestos y gastos de la compraventa. El ITP de la vivienda usada, el IVA o el IGIC más el AJD de adquisición en la obra nueva, y la notaría y el registro de la escritura de compraventa siguen siendo del comprador. Son gastos de comprar la casa, no gastos de pedir el préstamo, y esa distinción es la que más confusión genera cuando alguien lee que «ahora paga el banco».
Con las dos cuentas claras —cuánto te presta la entidad y cuánto tienes que poner encima— puedes comprobar si la operación encaja. En la calculadora de hipoteca puedes ver la cuota del importe que vayas a pedir, y en el artículo sobre cuánto necesitas ganar para pedir una hipoteca tienes el otro lado de la ecuación, el de los ingresos y el ahorro previo.
Los gastos de comprar vivienda en España no son un 10-12 % universal: sobre 200.000 € van de unos 13.900 € en Madrid usada a unos 24.900 € en Cataluña obra nueva, y casi toda la diferencia es el impuesto autonómico. Antes de presupuestar, comprueba tres cosas: el tipo de ITP o de IVA/IGIC más AJD que te corresponde, si encajas en algún tipo reducido de vivienda habitual y que tienes ese dinero aparte de la entrada, porque el banco no lo financia.
Fuentes: REAF-CGE, Panorama de la Fiscalidad Autonómica y Foral 2026 (tipos de ITP, tipos reducidos y AJD por comunidad); Agencia Tributaria, normativa de IVA en operaciones inmobiliarias; Gobierno de Canarias, normativa del IGIC; Real Decreto 1426/1989 y Real Decreto 1427/1989, aranceles de notarios y registradores, textos consolidados en el BOE; Ley 5/2019 reguladora de los contratos de crédito inmobiliario, artículo 14. La horquilla comercial de notaría y registro procede de una guía de Idealista de enero de 2026 y no es una tarifa oficial. Los totales por escenario son cálculo propio con el método declarado. Última actualización: 25/08/2026
Este contenido tiene carácter informativo y no constituye asesoramiento fiscal ni financiero. Los tipos impositivos cambian con la normativa autonómica y los tipos reducidos están sujetos a requisitos que deben acreditarse. Confirma los porcentajes aplicables a tu caso con la administración tributaria de tu comunidad o con un profesional antes de comprar.
Preguntas Frecuentes
Depende sobre todo de la comunidad y de si la vivienda es usada o nueva. Sobre una vivienda de 200.000 €, los gastos van desde unos 13.900 € en Madrid usada (un 7 %) hasta unos 24.900 € en Cataluña obra nueva (un 12,4 %). El impuesto explica casi toda la diferencia; notaría, registro, gestoría y tasación suman en conjunto alrededor de 1.900 €.
No. Canarias está fuera del territorio de aplicación del IVA y en su lugar se aplica el IGIC, con un tipo general del 7 % frente al 10 % del IVA, además de tipos reducidos del 5 %, 3 % o 0 % en determinados supuestos de vivienda. A eso se suma el AJD canario, del 0,75 %.
No. El préstamo cubre un porcentaje del valor de la vivienda, pero los impuestos y honorarios de la compraventa salen de tu ahorro y se pagan en la firma. Como referencia del mercado real, el LTV medio de las nuevas hipotecas fue del 69,7 % al cierre de 2025, así que el ahorro previo necesario suele ser mayor de lo que se supone.
Según el artículo 14 de la Ley 5/2019, el prestamista asume la gestoría, la notaría de la escritura de préstamo y la inscripción registral de la hipoteca; la tasación la paga el prestatario y las copias, quien las pida. Los impuestos y la notaría y el registro de la compraventa siguen siendo del comprador: son gastos de comprar la casa, no de pedir el préstamo.