
La hipoteca media concedida en España fue de 174.866 € en mayo de 2026, a un tipo medio inicial del 2,98 % y 25 años de plazo: eso son unos 827 € de cuota, que exigen unos 2.364 € netos al mes para no superar el límite del 35 % de endeudamiento. Ese 35 % es una referencia prudencial del Banco de España, no un límite legal, y en la práctica los hogares españoles dedican bastante menos: el 23,5 % de su renta a la hipoteca principal al cierre de 2025. Al sueldo hay que sumarle el ahorro previo, que en la práctica está más cerca del 30 % del valor de la vivienda que del 20 %.
- El Banco de España usa como referencia prudencial dos ratios a la vez: préstamo sobre precio de compra igual o inferior al 80 % y servicio de la deuda igual o inferior al 35 % de la renta.
- El LTV medio de las nuevas hipotecas fue del 69,7 % al cierre de 2025: de media, el comprador pone más del 30 %.
- Un 15,6 % de las nuevas hipotecas superó el 80 % de financiación al cierre de 2025, frente al 10,8 % de comienzos de 2024.
- El esfuerzo real de los hogares subió del 21,7 % en 2023 al 23,5 % al cierre de 2025.
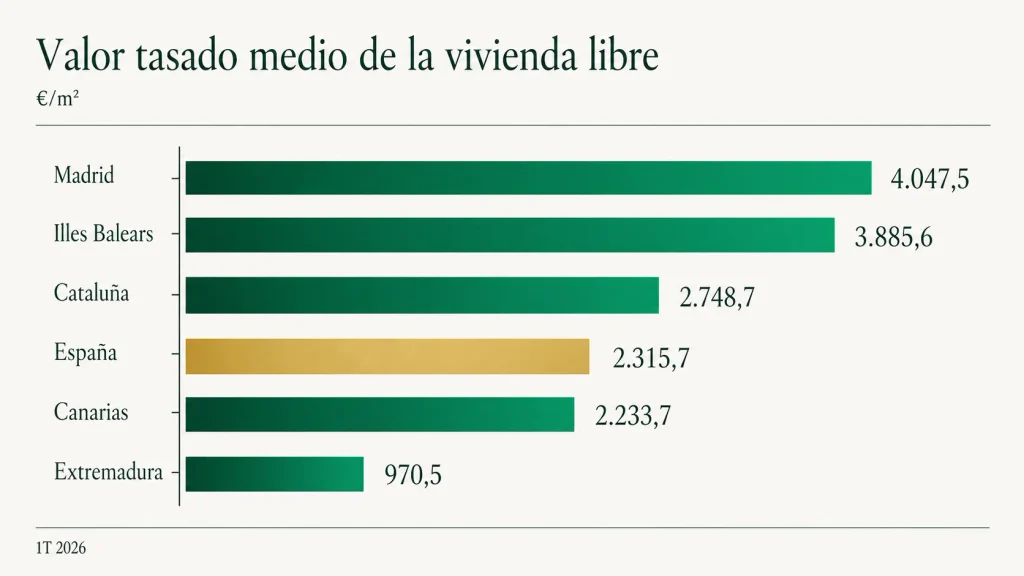
- El valor tasado medio de la vivienda libre en España fue de 2.315,7 €/m² en el primer trimestre de 2026, un 13,9 % más que un año antes.
¿De dónde sale la famosa regla del 35 %?
Conviene aclararlo desde el principio, porque circula como si fuera una norma legal y no lo es. El Banco de España utiliza en su Informe de Estabilidad Financiera dos ratios combinados como referencia prudencial de una concesión sana: que el préstamo no supere el 80 % del precio de compra (lo que se llama LTP, loan-to-price) y que el servicio total de la deuda no supere el 35 % de la renta (el DSTI, debt-service-to-income). Son estándares de análisis del supervisor, no un límite que obligue a que cada hipoteca individual cumpla exactamente esos números.
Lo que sí ocurre es que las entidades los usan como filtro práctico, y por eso funcionan bien como brújula personal. La cuenta es directa: multiplica tus ingresos netos mensuales por 0,35 y ese es el techo aproximado de cuota que te van a aceptar. Con 1.500 € netos son 525 €; con 2.000 €, 700 €; con 3.000 €, 1.050 €. Y ojo con un detalle que se olvida: ese techo lo comparten todas tus deudas. Si ya pagas 250 € del coche, tu margen hipotecario baja a esa misma cantidad.
¿Cuánto capital te presta el banco con tu sueldo?
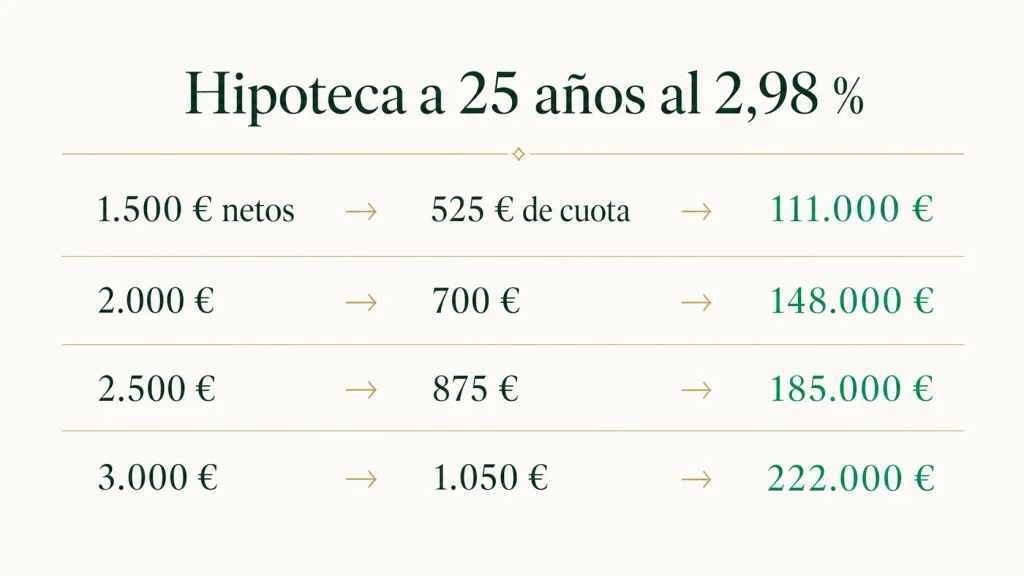
Traducir la cuota máxima a capital depende de dos variables: el tipo de interés y el plazo. Esta tabla usa las condiciones medias reales del mercado español en mayo de 2026, un tipo del 2,98 % inicial, y muestra el resultado a 25 años (el plazo medio de las hipotecas concedidas) y a 30 años.
┌── TABLA 1 · montar en bloque «Tabla» de Gutenberg ──┐
| Ingresos netos al mes | Cuota máxima al 35 % | Capital a 25 años | Capital a 30 años |
|---|---|---|---|
| 1.500 € | 525 € | ≈ 111.000 € | ≈ 125.000 € |
| 2.000 € | 700 € | ≈ 148.000 € | ≈ 166.000 € |
| 2.500 € | 875 € | ≈ 185.000 € | ≈ 208.000 € |
| 3.000 € | 1.050 € | ≈ 222.000 € | ≈ 250.000 € |
| 3.500 € | 1.225 € | ≈ 259.000 € | ≈ 291.000 € |
└────────────────────────────────────────────────────┘
Cálculo propio con el método a la vista: sistema francés de amortización, tipo del 2,98 % constante, sin otras deudas y sin contar los seguros vinculados que muchas entidades incorporan a la cuota. Son órdenes de magnitud para orientarte, no una oferta bancaria. Si compras en pareja, los ingresos netos se suman y la capacidad crece en la misma proporción.
Lo que dicen los datos reales, que no coincide con el tópico
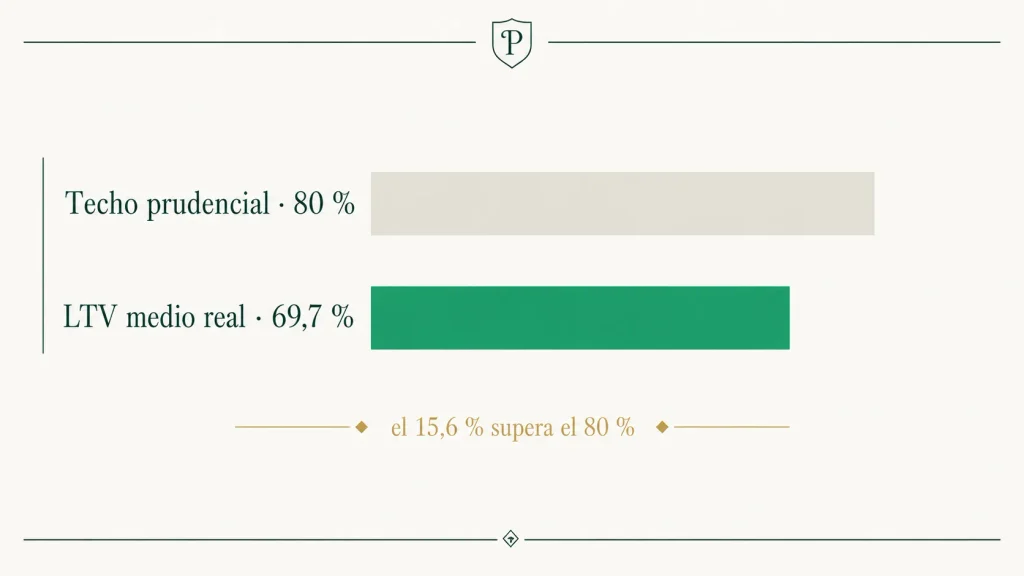
Aquí está el matiz que cambia la conversación. El tópico dice que «el banco te presta el 80 %», pero el LTV medio de las nuevas hipotecas fue del 69,7 % al cierre de 2025 según el Banco de España. Es decir, el comprador medio no está poniendo un 20 % de entrada: está poniendo más del 30 % del valor de tasación. Ese 80 % no es lo habitual, es el techo prudencial.
Y a la vez, y esto es interesante, el 80 % tampoco es una frontera infranqueable: un 15,6 % de las nuevas hipotecas superó ese nivel de financiación al cierre de 2025, cuando a comienzos de 2024 eran el 10,8 %. Las hipotecas por encima del 80 % existen y han crecido, aunque siguen siendo una minoría y suelen ir asociadas a perfiles con garantías o condiciones particulares.
El tercer dato reordena la percepción del esfuerzo. Los hogares con hipoteca dedican de media el 23,5 % de su renta al pago de la hipoteca principal, según el dato del Banco de España al cierre de 2025, frente al 21,7 % que se registraba en 2023. Es decir: el esfuerzo real medio está muy por debajo del 35 %, aunque va subiendo. Ese 35 % es un límite de seguridad, no el destino esperado. Si tus números salen justos en el 35 %, estás firmando por encima de lo que hace el hogar medio español, no en la media.
¿Qué sueldo pide la hipoteca media española?
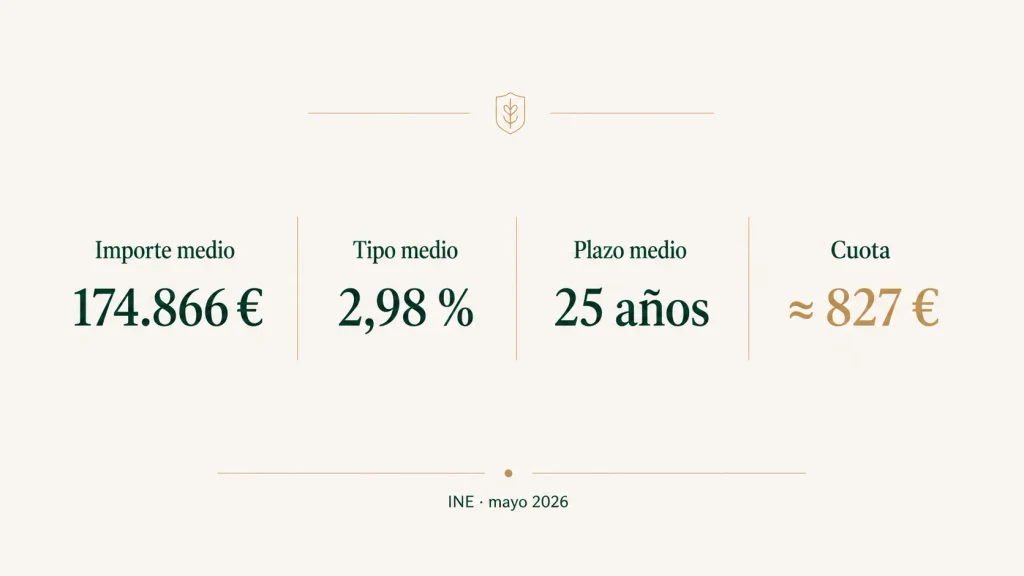
Dale la vuelta al cálculo y sale una de las cifras más útiles del artículo. En mayo de 2026 se firmaron 42.213 hipotecas sobre viviendas por un importe medio de 174.866 €, un 9,7 % más que un año antes, a un tipo medio inicial del 2,98 % y con un plazo medio de 25 años. Con esas condiciones exactas, la cuota mensual sale a unos 827 €.
Para que esos 827 € no superen el 35 % harían falta unos 2.364 € netos al mes, en solitario o sumando dos sueldos. Y si en lugar del techo aplicas el esfuerzo medio real del 23,5 %, la renta necesaria sube hasta unos 3.521 € netos mensuales. Entre esas dos cifras está la diferencia entre «me lo aprueban» y «vivo cómodo pagándolo». Merece la pena decidir en cuál de las dos quieres estar antes de firmar veinticinco años.
El ahorro previo: la barrera que de verdad frena
Cumplir el ratio de ingresos no basta, y normalmente no es lo que bloquea la compra. Con un LTV medio del 69,7 %, la entrada media efectiva ronda el 30 % del valor de tasación. A eso hay que sumarle los impuestos y gastos de la compraventa, que no financia el banco y que van entre un 7 % y un 12 % del precio según la comunidad autónoma y el tipo de vivienda, como detallamos en el artículo sobre los gastos de comprar una vivienda.
Puesto en euros con el precio real del mercado, se ve mejor. El valor tasado medio de la vivienda libre en España fue de 2.315,7 €/m² en el primer trimestre de 2026, un 3,8 % más que el trimestre anterior y un 13,9 % más que un año antes. Para 90 m² eso son unos 208.000 €, así que hablamos de rondar los 60.000 € de ahorro previo entre entrada y gastos. Y la geografía manda: en Madrid, con 4.047,5 €/m², esos mismos 90 m² se van a unos 364.000 €; en Illes Balears, a unos 350.000 €; en Extremadura, con 970,5 €/m², se quedan en unos 87.000 €. La misma nómina compra realidades muy distintas.
¿Y si suben los tipos?
Antes de firmar en el límite conviene hacer una prueba de resistencia, que es exactamente lo que hacen las entidades contigo. Con el importe medio de 174.866 € a 25 años, la cuota pasa de unos 827 € al 2,98 % a unos 875 € si el tipo fuera del 3,5 % y a unos 923 € al 4 %. No es un salto dramático, pero son casi 100 € al mes de diferencia entre los extremos, y con una cuota calculada al milímetro sobre el 35 % ese margen no existe.
La forma sensata de decidirlo es ver tu cuota concreta antes de enamorarte de una vivienda. En la calculadora de hipoteca puedes meter importe, plazo y tipo, comparar fija con variable y ver cuánto se mueve la cuota si el Euríbor cambia. La regla práctica: si la cuota solo encaja apurando el 35 %, estás comprando la casa que te aprueban, no la que te puedes permitir.
Para una hipoteca como la media española —174.866 € a 25 años y 2,98 %— la cuota ronda los 827 € y hacen falta unos 2.364 € netos al mes para no pasar del 35 %, o unos 3.520 € si quieres estar en el esfuerzo medio real del 23,5 %. Pero el filtro que de verdad decide es el ahorro: con un LTV medio del 69,7 %, el comprador medio pone más del 30 % del valor, más un 7 %-12 % de impuestos y gastos que el banco no financia.
Fuentes: Banco de España, Informe de Estabilidad Financiera de primavera de 2026 (ratios prudenciales LTP y DSTI, LTV medio, porcentaje de hipotecas por encima del 80 % y esfuerzo hipotecario); INE, Estadística de Hipotecas de mayo de 2026, datos provisionales publicados el 20/07/2026 (importe medio, número de operaciones, tipo medio inicial y plazo medio); Ministerio de Transportes y Movilidad Sostenible, valor tasado de la vivienda libre del primer trimestre de 2026. Las cuotas y capitales son cálculo propio con el método declarado en el artículo. Última actualización: 24/08/2026
Este contenido tiene carácter informativo y no constituye asesoramiento financiero. Los ratios citados son referencias prudenciales del supervisor y cada entidad aplica sus propios criterios de concesión. Las cuotas calculadas no incluyen seguros vinculados ni comisiones. Consulta con tu entidad o con un asesor hipotecario antes de decidir.
Preguntas Frecuentes
Con las condiciones medias de mayo de 2026 (2,98 % a 25 años), 150.000 € suponen una cuota de unos 710 € al mes. Para no superar el 35 % de endeudamiento harían falta unos 2.030 € netos mensuales, en solitario o sumando dos sueldos. Si quieres quedarte en el esfuerzo medio real de los hogares españoles, el 23,5 %, la renta necesaria sube a unos 3.020 €.
En la práctica bancaria se aplica sobre los ingresos netos, es decir, sobre lo que cobras después de retenciones y cotizaciones, y se tienen en cuenta otros ingresos estables. Conviene recordar que el 35 % es una referencia prudencial del Banco de España para el conjunto de las deudas, no un límite legal por hipoteca.
Existe, pero es minoritario. Al cierre de 2025 el 15,6 % de las nuevas hipotecas superó el 80 % de financiación, frente al 10,8 % de comienzos de 2024. El LTV medio se quedó en el 69,7 %, así que la práctica dominante es bastante más conservadora que el techo.
Con el LTV medio real del 69,7 %, la entrada media ronda el 30 % del valor de tasación, y a eso hay que sumarle entre un 7 % y un 12 % del precio en impuestos y gastos que el banco no financia. Para una vivienda de 208.000 € —90 m² al precio medio español— hablamos de rondar los 60.000 € ahorrados.